
En novembre dernier, a été annoncé un projet de fond de garantie auquel devront cotiser l’ensemble des professionnels de santé libéraux, destiné à indemniser les sinistres de plus de 8 millions d’euros. Depuis, la loi a été votée et acceptée. Entretien avec Nicolas Gombault, directeur général du Sou Médical, à la MACSF.
Actusoins : Pourquoi mettre en place une responsabilité civile des professionnels de santé ?
Nicolas Gombault : L’objectif de cette réglementation est de supprimer les trous de garantie qui existaient, à savoir les cas d’expiration et d’épuisement*. Le fond de garantie, alimenté par une cotisation prélevée sur l’ensemble des professionnels de santé libéraux, va intervenir dans ces deux cas.
Actusoins : A partir de quel montant interviendra le fond de garantie ?
Nicolas Gombault : Le fond interviendra pour les sinistres dont l’indemnisation dépasse les 8 millions d’euros. Actuellement, le montant de garantie obligatoire est de 3 millions par sinistre (et 10 millions par année d’assurance). Afin d’éviter les trous de garantie, un décret d’application doit rehausser ce montant à 8 millions par sinistre (et 15 millions par année d’assurance).
Actusoins : Les primes d’assurance vont-elles donc augmenter ?
Nicolas Gombault : Elles peuvent augmenter pour certains assureurs, notamment ceux qui avaient des montants faibles de garantie obligatoire. Par exemple, un assureur avec un montant de garantie obligatoire à 3 millions d’euros devra passer à 8 millions et, donc, augmenter ses primes. A la MACSF, nous étions déjà à 6 millions d’euros par sinistre et nous avons décidé de ne pas augmenter nos primes à la faveur du passage de 6 à 8.
Actusoins : La loi est-elle rétroactive ?
Nicolas Gombault : Non. Le fond interviendra pour les sinistres faisant l’objet de réclamations à compter du 1er janvier 2012. Tous les sinistres en cours aujourd’hui qui dépasseraient les montants de garantie ne sont pas appréhendés par la réforme.

Actusoins : Quel sera le montant de la cotisation au fond de garantie ?
Nicolas Gombault : Le montant de la contribution au fond est fixé entre 15 et 25 euros par professionnel de santé (selon le niveau de risque des professions). Un arrêté, prévu pour mi-février, précisera cela.
Propos recueillis par Stéphane Desmichelle
* L’épuisement de la garantie corresponde à une indemnisation qui dépasse le plafond de garantie de l’assurance. Avant la loi, les sinistres de cette nature étaient à la charge du professionnel de santé.
L’expiration de la garantie vise les plaintes tardives à l’encontre des professionnels de santé. Après la retraite, l’assurance perdure 10 ans alors qu’une réclamation peut intervenir au-delà. En effet, la durée de la responsabilité médicale est de 10 ans mais elle court à compter de la consolidation de l’état de santé du malade, notion médico-légale qui peut être variable (moment à partir duquel les lésions sont définitivement fixées).
Restez connecté ! Installez l'application gratuite ActuSoins |
|
|---|---|
 |  |
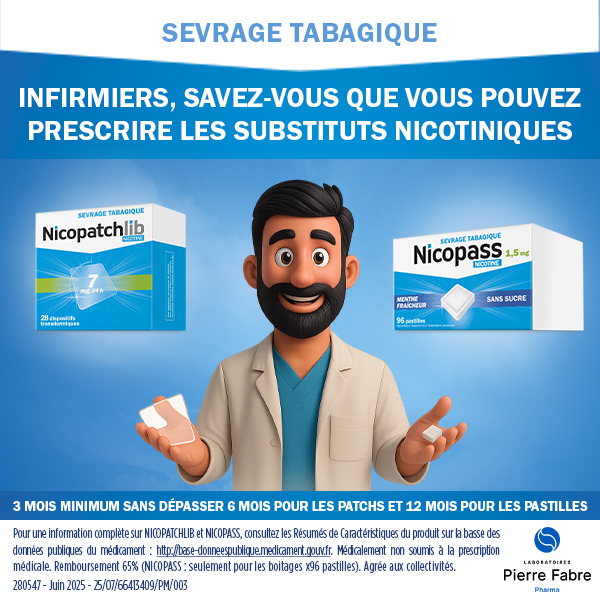
SEVRAGE TABAGIQUE |  |
|---|---|
| Comment aborder ce sevrage avec vos patients ? Comment choisir le bon dosage ? Comment optimiser le suivi ? Autant de questions concrètes auxquelles votre Visiteur Médical répondra lors d’une formation adaptée à votre pratique quotidienne. Je découvre la formation Bon usage |
|
C’est vrai que nous ne sommes plus à ça prés! et une cotisation de plus, bah oui nous ne payons pas encore assez de charges!! A nous dégoûter d’être IDE libérale
C’est vrai que nous ne sommes plus à ça prés! et une cotisation de plus, bah oui nous ne payons pas encore assez de charges!! A nous dégoûter d’être IDE libérale
QUEL RAPPORT AVEC NOS ASSURANCES PROFESSIONNELLES???
aucun c’est juste pour vous emmerder !
je ne comprends pas … l’ assurance responsabilité civile professionnelle est de tout façon obligatoire pour exercer en libéral me semble-t-il, non? pour ma part RCP depuis l’obtention de mon DE il y a 20 ans et seulement 7 ansd’exercice libéral. Je ne comprends pas ou est le problème…
travailler plus pour gagner moins bien sur com d’hab je commence a en avoir ma claque des medecins ils se gavent et nous on est controlés ! la vie est belle…
le problème:c’est que çà va augmenter pour pallier la hausse programmée des assurances médicales…qui grimperaient en flèche si les paramédicaux n’aident pas ces pauvres médecins!
et l’ordre il dit quoi???? Encore une fois il ferme sa g—le :aucune prise de position pour défendre LA Profession…Faire payer les IDEL pour les médecins ils doivent trouver celà normal,je suppose?
Vous êtes décidément toujours aussi nul à ch… dans vos réponses et vos arguments à la mord moi le noeud. Si vous êtes assuré vous êtes remboursé ou couvert. L’Ordre infirmier n’a rien à voir là dedans. Et pour commettre un homicide en soignant faut vraiment être con ou s’appeler San Sébastien 13. Trop d’assurance tue l’assurance !
Bonne idée, on paye pas et on présente la note à Résilience en cas d'”homicide involontaire”, risque qui nous guette tous lorsque l’on exerce en libéral.
Merci Résilience pour vos bon conseils!